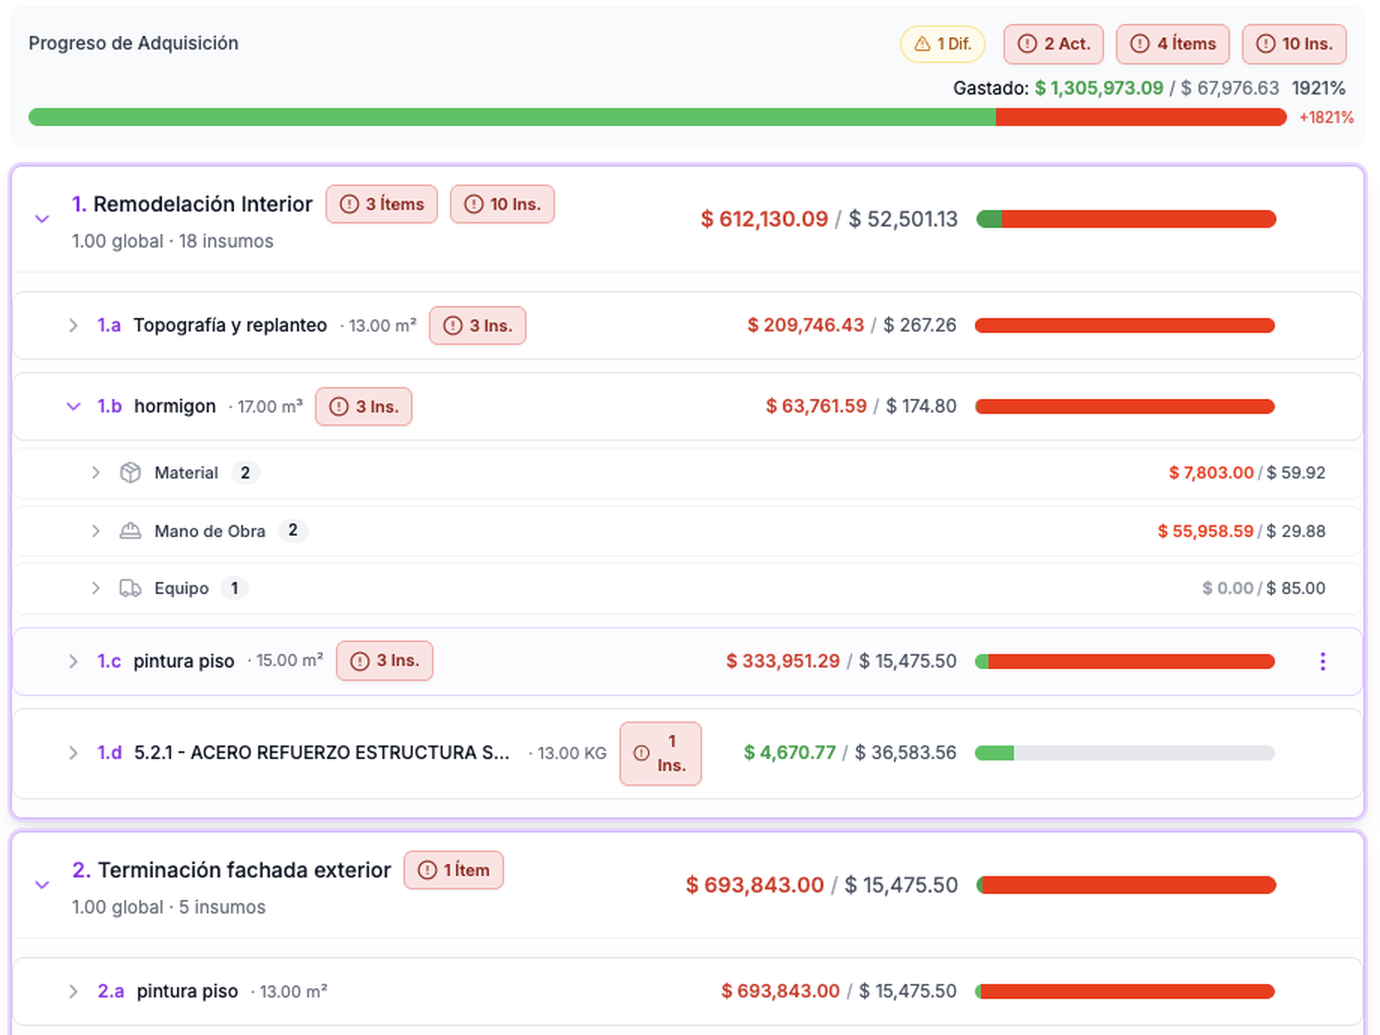


¿Cómo controlo los costos de mi obra en México? Comparando cada semana lo que cada concepto debía costar según tu catálogo de precios unitarios con lo que realmente está costando, y proyectando el cierre. Esta guía te lo explica en seis pasos, con fórmulas, un ejemplo en pesos mexicanos y lo que cambia cuando tienes indirectos, estimaciones, anticipos y varias obras en la Ciudad de México, Monterrey, Guadalajara o cualquier estado.
En corto
Control de costos de obra = catálogo de conceptos con precios unitarios + cada compra y cada jornal cargados a su concepto + comparación semanal contra el avance ejecutado + proyección al cierre. La fórmula clave: desviación = costo real a la fecha − (presupuesto del concepto × % de avance). OneMake hace este cruce automático por obra, en MXN.
Definiciones que necesitas
- Costo directo presupuestado: lo que cada concepto debía costar según su precio unitario.
- Costo comprometido: órdenes de compra y subcontratos ya emitidos, aunque no estén facturados ni pagados.
- Costo real: lo efectivamente recibido, ejecutado o pagado para ese concepto.
- Valor ganado: presupuesto del concepto × % de avance físico medido.
- Indirectos, financiamiento y utilidad: los porcentajes sobre el costo directo, que se controlan aparte.
Control de costos de obra en 6 pasos
Presupuesto por catálogo de conceptos
Cada concepto con su unidad, cantidad y precio unitario (materiales, mano de obra, maquinaria y herramienta), y los indirectos, el financiamiento y la utilidad aparte. En pesos mexicanos. Ese presupuesto es la línea base: sin ella no hay contra qué comparar.
Compras y subcontratos contra el concepto
Cada requisición, orden de compra y subcontrato se asigna al concepto del catálogo. Así sabes cuánto queda disponible antes de comprar, no después de recibir la factura (CFDI).
Mano de obra cargada a la obra
La asistencia y el costo del personal, con su factor de salario real (cuotas IMSS, INFONAVIT y prestaciones), quedan en la obra y en la semana donde trabajaron. Es la parte que más se escapa en Excel.
Costo real vs. presupuesto cada semana
Junta lo comprometido y lo pagado por concepto y compáralo con el presupuesto del avance ejecutado, no con el presupuesto total.
Desviaciones con su causa
Todo concepto que pase de un umbral (por ejemplo +5 %) se revisa: precio de compra, rendimiento de la cuadrilla, desperdicio o cambio de alcance. La causa define la corrección, y si es cambio de alcance, es un concepto extraordinario que se cobra.
Proyección al cierre
Costo estimado al terminar = costo real a la fecha + costo de lo que falta. Si la proyección supera el presupuesto, todavía estás a tiempo de renegociar con proveedores, ajustar el procedimiento o presentar conceptos extraordinarios.
Ejemplo en pesos mexicanos
Corte semanal de tres conceptos de un edificio habitacional (cifras ilustrativas):
| Concepto | Presupuesto (MXN) | % avance | Valor ganado | Costo real | Desviación |
|---|---|---|---|---|---|
| Concreto en losas y trabes | $3,800,000 | 60 % | $2,280,000 | $2,230,000 | −$50,000 (a favor) |
| Muros de block | $1,200,000 | 50 % | $600,000 | $720,000 | +$120,000 (+20 %) |
| Instalación hidrosanitaria | $950,000 | 30 % | $285,000 | $299,000 | +$14,000 (+5 %) |
Lectura: los muros de block son la alerta. Antes de mirar el precio del block, revisa el rendimiento de la cuadrilla y el desperdicio: casi siempre la desviación viene de ahí. Si nada cambia, la proyección al cierre de ese concepto es de unos $1,440,000 MXN, y esos $240,000 de más salen directo de la utilidad.
Habla con un experto
¿Sabes hoy cuánto se está desviando cada concepto de tu obra?
Agenda una reunión con un experto y entiende cómo controlar los costos de tus obras en México: catálogo de conceptos con precios unitarios, costo real por concepto y proyección al cierre, en pesos.
Lo que cambia en México
- Indirectos y utilidad: controla los indirectos reales de la obra contra el porcentaje que cotizaste; la utilidad es lo que queda.
- Factor de salario real: el jornal no es solo el salario; las cuotas IMSS, INFONAVIT y las prestaciones cambian el costo de cada cuadrilla.
- CFDI y contabilidad: la contabilidad registra las facturas, pero no por concepto de obra. El control de costos vive en la obra y se concilia con tu contabilidad.
- Estimaciones, anticipo y fondo de garantía: son flujo de caja, no costo; sepáralos para no confundir dinero cobrado con utilidad.
- Varias obras en CDMX, Monterrey, Guadalajara y otras ciudades: necesitas el mismo corte, con el mismo criterio, en todas.
Preguntas frecuentes
¿Cómo controlo los costos de una obra en México?
En seis pasos: 1) presupuesto por catálogo de conceptos con precios unitarios, indirectos y utilidad en pesos, 2) compras y subcontratos amarrados al concepto, 3) mano de obra cargada a la obra con su costo real (incluidas cuotas IMSS e INFONAVIT), 4) costo real comparado con el presupuesto cada semana, 5) desviación por concepto con su causa y 6) proyección del costo al cierre. Lo importante es hacerlo durante la obra, no al finiquitarla.
¿Qué es el control de costos de obra?
Es comparar, durante la ejecución, lo que cada concepto del catálogo debía costar según el presupuesto con lo que realmente está costando (materiales, subcontratos, mano de obra y maquinaria), para detectar desviaciones a tiempo y corregirlas antes de que se coman la utilidad.
¿Cómo se calcula la desviación de costo de un concepto?
Desviación = costo real a la fecha − costo presupuestado del avance ejecutado. Si un concepto va al 50 % de avance y su presupuesto total es $1,200,000 MXN, lo que debería llevar gastado es $600,000; si lleva $720,000, la desviación es $120,000 (20 % sobre lo previsto).
¿Cómo entran los indirectos y la utilidad en el control de costos?
Se controlan aparte del costo directo. Los indirectos reales de la obra (residente, oficina de campo, fianzas, vigilancia) se comparan con el porcentaje de indirectos del presupuesto, el financiamiento con lo previsto, y lo que queda es la utilidad real. Si el costo directo se desvía, la utilidad es la primera en caer.
¿Cómo afectan las estimaciones, el anticipo y el fondo de garantía?
Son flujo de caja, no costo. La estimación es lo que cobras por el avance; el anticipo se amortiza en cada estimación y el fondo de garantía o las retenciones se devuelven al final. Hay que llevarlos por separado del costo de la obra para no confundir dinero en banco con utilidad.
¿Se puede hacer el control de costos en Excel?
Sí, en una obra chica. Con varias obras, Excel se rompe porque las compras, la nómina y el avance viven en archivos distintos y alguien tiene que cruzarlos a mano. Un software como OneMake carga cada compra y cada jornal al concepto automáticamente y deja el costo listo para conciliarse con tu contabilidad.


